
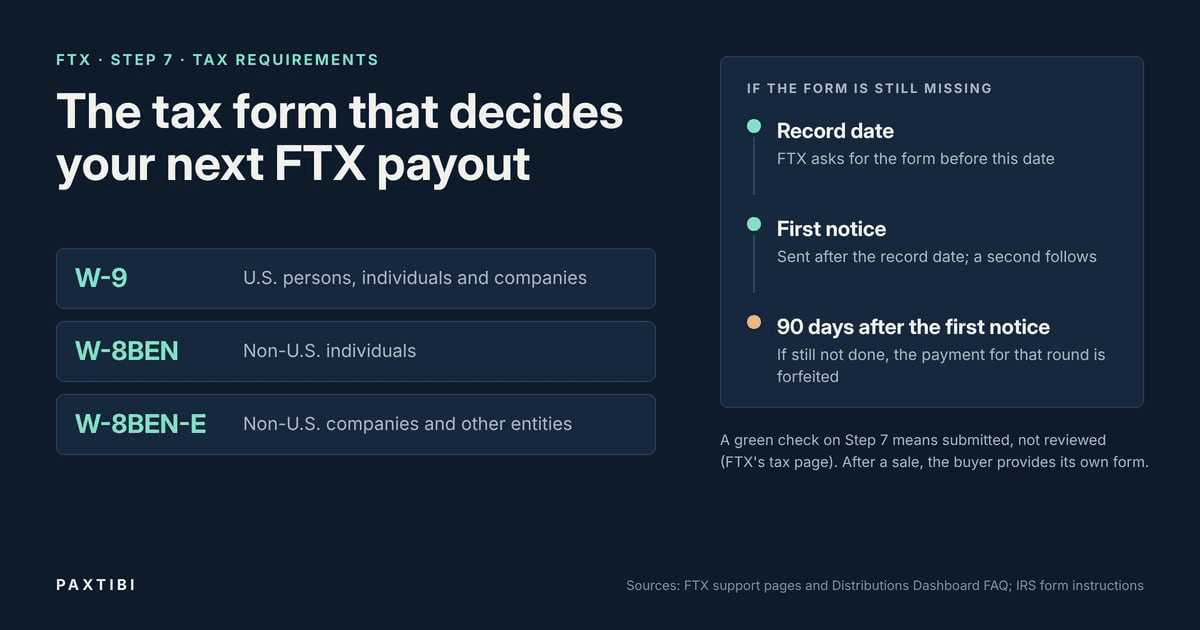
ما هو Step 7
موقعه. يأتي Step 7، «Distributions – Tax Requirements»، بعد KYC في Step 3 وقبل Step 8، «Distributions: Select Agent»، لاختيار مزود واستكمال التسجيل لديه. تشترط FTX التحقق من الهوية والنموذج الضريبي قبل التسجيل لدى المزود.
لماذا تطلبه FTX. تراجعه قبل التوزيعات لتحديد الاستقطاع الضريبي المطبق. وللتفاصيل تحيل إلى بيان الإفصاح عن الخطة وأسئلة Kroll الشائعة.
أين يُقدم. في البوابة فقط. تجيب صفحة الدعم بـ«لا» عن إمكانية إرساله بالبريد الإلكتروني.
معنى العلامة الخضراء. تقول صفحة الضرائب إن علامة Step 7 لا تدل على مراجعة النموذج. بينما تصف صفحة المزودين العلامة بأنها تظهر بعد مراجعة واعتماد الهوية والضرائب. تعامل معها كإثبات تقديم، لا اعتماد.
W-9 أم W-8BEN أم W-8BEN-E؟
| حالتك | النموذج |
|---|---|
| فرد مقيم ضريبياً في الولايات المتحدة | W-9 |
| فرد غير أمريكي | W-8BEN |
| شركة أو كيان قانوني أمريكي آخر | W-9 |
| شركة أو كيان آخر غير أمريكي | W-8BEN-E |
| وسيط أو كيان شفاف ضريبياً غير أمريكي يتلقى التوزيع للغير | W-8IMY |
| حكومة أو منظمة معفاة ضريبياً أو مماثلة غير أمريكية | W-8EXP |
| كيان غير أمريكي دخله مرتبط فعلياً بنشاط تجاري أمريكي | W-8ECI |
المصدر: جدول FTX في «General Information on Tax Requirements». تبدأ قائمة المقيمين الضريبيين بالمواطنين الأمريكيين، باستثناء سكان الأقاليم الأمريكية. يوضح IRS أن المواطن يستخدم W-9 حتى لو عاش خارج الولايات المتحدة، وأن الكيان يستخدم W-8BEN-E لا W-8BEN.
إن لم تعرف هل تُعد شخصاً أمريكياً ضريبياً، أو كنت تعيش في إقليم أمريكي، استشر مختصاً قبل التوقيع. يُوقع النموذج تحت طائلة عقوبة الحنث باليمين.
لماذا يُرفض النموذج
لا تنشر FTX قائمة أسباب الرفض. لكن الدافع لا يستطيع الاعتماد على نموذج مخالف لقواعد IRS. هذه أبرز مواضع الخطأ.
نموذج لا يناسب الصفة. شركة تستخدم W-8BEN بدلاً من W-8BEN-E؛ مواطن أمريكي بالخارج يستخدم W-8BEN بدلاً من W-9؛ متلقٍ نيابة عن الغير يستخدم W-8BEN بدلاً من W-8IMY.
اسم أو موقّع خاطئ. يوقع W-8BEN المستفيد الفعلي: لدى FTX هو الفرد حامل المطالبة الذي اجتاز KYC. تستخدم الشركة W-8BEN-E بتوقيع شخص مخول. إن وقع وكيل، يشترط IRS إرفاق التوكيل أو نسخة منه وتحديد خانة صلاحية التوقيع.
العنوان. السطر 3 في W-8BEN للإقامة الدائمة، لا عنوان مؤسسة مالية أو صندوق بريد أو عنوان للمراسلات فقط. الانتقال إلى عنوان أمريكي تغيير في الظروف يتطلب نموذجاً جديداً.
الرقم الضريبي الأجنبي. يطلبه السطر 6a ويكون إلزامياً أحياناً. يستثني IRS البلدان المدرجة في قائمته التي لا تصدر أرقاماً؛ وإن لم تكن ملزماً قانونياً بالحصول عليه فحدد 6b. إن كان لديك رقم، فتقديمه يزيل التساؤل.
معلومات متعارضة. لا يجوز للدافع الاعتماد على نموذج ناقص في بند مهم أو متناقض مع التصريحات أو سجلاته. اختلاف الاسم أو البلد عن KYC قد يمنع قبول النموذج.
توقيع غير صالح. يسمح IRS بالتوقيع الإلكتروني، لكن مجرد كتابة الاسم في سطر التوقيع لا يكفي. استخدم مسار التوقيع في البوابة.
W-8 منتهي. يسري عادة حتى آخر يوم من السنة التقويمية الثالثة بعد سنة التوقيع. نموذج W-8BEN الموقع في 2024 ينتهي عادة في 31 ديسمبر 2027. إذا أصبحت معلومة غير صحيحة، قدم نموذجاً جديداً خلال 30 يوماً.
طلب مزايا المعاهدة في الجزء الثاني من W-8BEN اختياري. إن شككت في انطباق معاهدة، استشر مختصاً ولا تخمن.
مهلة 90 يوماً وتاريخ إشعارك
الموعد الفعلي هو تاريخ التسجيل. تطلب إعلانات FTX النماذج قبل ذلك التاريخ. التسعون يوماً هي الحد الذي بعده تفقد الدفعة، وليست وقتاً إضافياً.
الخطة. تلزم المادة 7.14 بتقديم نموذج عند الطلب قبل التوزيع. إذا لم يُستوف الطلب خلال 30 يوماً يُرسل ثانٍ. إن لم يُستوف خلال 60 يوماً، يُعتبر الحامل فاقداً لحق التوزيعات وتعود المبالغ إلى التركة.
تطبيق FTX. تطبق الأسئلة الشائعة القاعدة لكل جولة: بعد كل تاريخ تسجيل، يتلقى الحاملون الأصليون غير المستوفين ضريبياً إشعارين. عدم الإكمال في 90 يوماً من الأول يفقد توزيع ذلك التاريخ.
بداية المهلة. تبدأ من أول إشعار FTX لا من تاريخ التسجيل. ابحث في البريد المرتبط بالحساب، بما فيه غير المرغوب، عن رسائل الضرائب بعد التاريخ. ولأن الإشعار لاحق، لا تنتهي المهلة قبل مرور 90 يوماً على تاريخ التسجيل.
| الجولة | تاريخ التسجيل | الدفع | 90 يوماً بعد التسجيل (أبكر انتهاء) |
|---|---|---|---|
| الرابعة | 14 فبراير 2026 | 31 مارس 2026 | 15 مايو 2026 |
| الخامسة | 16 يونيو 2026 | 31 يوليو 2026 | 14 سبتمبر 2026 |
| السادسة | لم يُعلن | لم يُعلن | — |
إذا وصلك أول إشعار بعد 16 يونيو 2026 وظل Step 7 مفتوحاً بعد 90 يوماً، تُفقد دفعة يوليو. أصلح النموذج قبل التسجيل المقبل. نتابع الموعد في تحديث المدفوعات ونقدره في مقال الجولة السادسة.
فحص الحالة في البوابة
ادخل claims.ftx.com وافتح Step 7. العلامة تعني التقديم؛ صفحة الضرائب تقول إنها لا تؤكد المراجعة.
تحقق أيضاً من Step 3 وStep 8. لا يكتمل Step 8 إلا بظهور «Onboarding Complete»؛ اختيار المزود وحده لا يكفي. النموذج المكتمل لا يعالج Step 8 المفتوح: راجع دليل Step 8.
إذا طلبت FTX التصحيح، قدمه فوراً عبر البوابة. لا تفترض توقف المهلة أثناء التصحيح.
إن التزمت بالمهلة لكن الدفعة تظهر مفقودة، اجمع رسائل FTX وصور البوابة المؤرخة وارفع المسألة كتابة عبر الدعم.
ما الذي يُفقد: جولة أم المطالبة؟
دفعة تاريخ التسجيل المعني. تربط الأسئلة الشائعة الفقد بتوزيع ذلك التاريخ. تطلب FTX إكمال الخطوات قبله للمشاركة؛ النموذج المكتمل قبل التاريخ التالي يُحتسب للجولة التالية.
صياغة الخطة أوسع. تتحدث المادة 7.14 عن فقد الحق في التوزيعات. لا تعتبر الجولات المقبلة مضمونة: أكمل Step 7 الآن، لا عند الإشعار المقبل.
فئات Convenience. الفئات 7A و7B و7C تتلقى توزيعاً واحداً. تقول صفحة الضرائب إن عدم الاستجابة للطلب الثاني في 60 يوماً يفقد كامل التوزيع. وتذكر صفحة المزودين ستة أشهر من أول تاريخ تسجيل، 3 يناير 2025، وفق المادة 7.8. إذا كانت مطالبتك Convenience وما زال Step 7 مفتوحاً، تحقق مع دعم FTX.
لـStep 8 قاعدة منفصلة أوسع. عدم إكمال التسجيل لدى مزود خلال ستة أشهر من أول توزيع مرتبط بالمطالبة المقبولة قد يفقد الحق في توزيعاتها، وفق الأسئلة الشائعة.
الدفعة المفقودة لا تعود. لا يعيدها نموذج متأخر ولا بيع. للحالات الأخرى راجع الدفعات المفقودة وفشل KYC.
البيع مع Step 7 غير مكتمل
من يقدم بعد البيع. تُحمّل FTX المشتري الخارجي مسؤولية النموذج الضريبي المناسب عبر عملية التواصل مع مشتري المطالبات. لا يعود البائع مطالباً بتعبئة نموذجه.
متى يُدفع للمشتري. يجب أن يكون على السجل الرسمي بتاريخ التسجيل وأن تنقضي مهلة الإشعار البالغة 21 يوماً دون اعتراض. ينبغي تسجيل النقل بحلول تاريخ كل جولة.
ما لا يصلحه البيع. الجولة المفقودة تبقى مفقودة. إذا لم يُجتز KYC في Step 3، اقرأ أولاً مقال فشل KYC.
عملياً. مع KYC ناجح ومطالبة مقبولة، لا يمنع Step 7 المفتوح البيع. يسعّر المشتري الجولات الباقية ويقدم نموذجه لها.
Paxtibi. نشتري مباشرة برأس مالنا، بما في ذلك Step 7 أو Step 8 غير المكتملين، بعد التحقق من الجولات المدفوعة والمفقودة. نقدم عرضاً مكتوباً خلال 24 ساعة. راجع كيفية بيع مطالبة FTX والتحقق من المشتري.
الباهاما. لتصفية FTX Digital Markets مسار منفصل، بما فيه مرحلة ضريبية مستقلة. راجع دليل مطالبات الباهاما.
ما لا ينبغي فعله
لا ترسل النموذج أو الرقم الضريبي بالبريد الإلكتروني إلى FTX أو أي متصل. يقدم الحاملون في البوابة فقط.
لا تدع أحداً يوقع نيابة عنك دون توكيل مرفق.
لا تخمن مزايا معاهدة لتقليل الاستقطاع. التوقيع تحت طائلة عقوبة الحنث باليمين.
لا تدفع مقابل «فتح» Step 7. الإجراء مجاني في البوابة.
رأينا
يبدو Step 7 أوراقاً إدارية لكنه يحدد وصول الدفعة. افحصه الآن قبل إعلان التسجيل السادس: النموذج الصحيح، الاسم والبلد مطابقان لـKYC، صلاحية W-8، وStep 8 بحالة «Onboarding Complete». إن لم ترغب في إدارة الأوراق، ينقل البيع مسؤولية النموذج إلى المشتري.
أسئلة شائعة
ما هو Step 7 في بوابة FTX؟
هو «Distributions – Tax Requirements» لتقديم نموذج ضريبي أمريكي. يستخدم الأشخاص والشركات الأمريكية W-9، وغيرهم W-8BEN أو W-8BEN-E. تراجع FTX النموذج قبل التوزيعات.
هل أستخدم W-9 أم W-8BEN لمطالبتي؟
W-9 للمواطن الأمريكي حتى بالخارج، وللمقيم الأمريكي والشركة الأمريكية. W-8BEN للفرد غير الأمريكي، وW-8BEN-E للشركة غير الأمريكية. استشر مختصاً قبل التوقيع إن شككت بوضعك الضريبي.
Step 7 عليه علامة خضراء. هل اعتُمد النموذج؟
ليس بالضرورة. تقول صفحة FTX إن العلامة تعني التقديم لا المراجعة. المراجعة تسبق التوزيعات.
ماذا لو فاتني الموعد الضريبي؟
تطلب FTX النموذج قبل التسجيل. يتلقى الحاملون الأصليون غير المستكملين إشعارين بعده؛ عدم الإكمال في 90 يوماً من الأول يفقد توزيع ذلك التاريخ نهائياً بحسب الأسئلة الشائعة.
هل يعيد تقديم النموذج متأخراً دفعة FTX المفقودة؟
لا. قد يُحتسب للجولات اللاحقة إذا اكتمل قبل التسجيل التالي، لكن الدفعة المفقودة تعود إلى التركة.
من يقدم النموذج الضريبي إذا بعت مطالبة FTX؟
المشتري. تقول FTX إن بيع مطالبة عميل لطرف ثالث يجعل تقديم النموذج مسؤولية المشتري عبر عملية FTX الخاصة بالمشترين. الجولة المفقودة قبل البيع تبقى مفقودة.
المصادر
- FTX, General Information on Tax Requirements
- FTX, General Information on Distribution Service Providers
- FTX, Distributions Dashboard FAQs
- FTX plan, section 7.14, as quoted in Kroll's affidavit of service (D.I. 30642, 5 June 2025)
- FTX, "FTX Sets Next Distribution Date and Amends Proposed Disputed Claims Reserve Reduction", 26 May 2026
- FTX, fifth distribution announcement, 17 July 2026 (republished)
- CoinDesk, FTX sets the 31 March 2026 payout for holders on record as of 14 February, 14 January 2026
- IRS, Instructions for Form W-8BEN (Rev. October 2021)
- IRS, Instructions for the Requester of Forms W-8BEN, W-8BEN-E, W-8ECI, W-8EXP and W-8IMY (Rev. June 2022)
- IRS, Instructions for the Requester of Form W-9 (Rev. March 2024)
- Paxtibi, FTX payment update
إخلاء مسؤولية: المقال للمعلومات فقط، وليس مشورة قانونية أو ضريبية أو مالية. تشتري Paxtibi مطالبات الإفلاس وتقدم خدمات متابعة المدفوعات، ولذلك لدينا مصلحة تجارية في هذا الموضوع.