
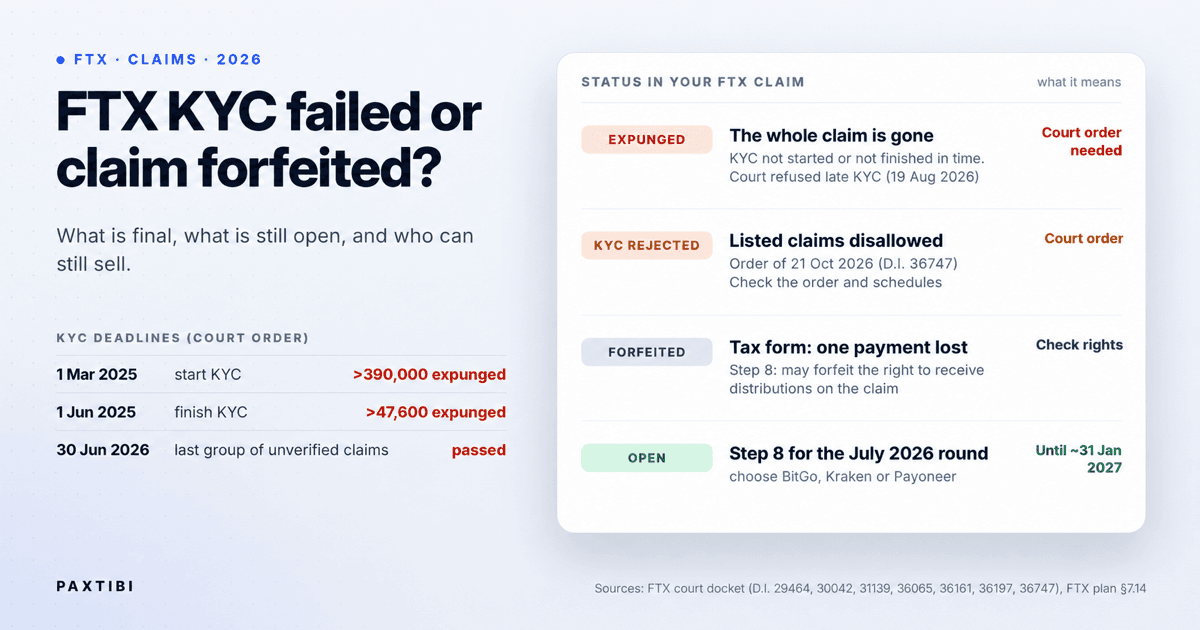
Créance radiée ou distribution perdue : quelle différence ?
| Créance radiée | Distribution perdue | |
|---|---|---|
| Perte | Toute la créance | Formulaire fiscal : un versement. Étape 8 : potentiellement le droit aux distributions sur la créance |
| Cause habituelle | KYC non commencé, incomplet ou rejeté | Formulaire fiscal (étape 7) ou inscription au prestataire (étape 8) hors délai |
| Décision | Le tribunal, sur objection du Trust | Les règles du plan, appliquées par FTX après chaque date d’arrêté |
| Versements futurs | Aucun sauf réintégration judiciaire | Après déchéance fiscale : possibles si les conditions sont remplies. Étape 8 : ne pas présumer que les versements futurs restent disponibles |
| Peut-on corriger ? | Seulement par ordonnance ; le tribunal a jusqu’ici refusé le KYC tardif | Un versement perdu est généralement irrécupérable. Complétez les étapes et confirmez les droits restants |
Identifiez votre situation avant d’agir.
- Dans le portail : statut de la créance à l’étape 5, statut de distribution dans le tableau de bord des distributions.
- Dans le dossier judiciaire : une créance radiée figure également dans une annexe d’ordonnance ou d’avis.
Quels délais KYC FTX sont dépassés ?
| Échéance | Exigence | Résultat | Source |
|---|---|---|---|
| 29 septembre 2023 | Date limite de déclaration des créances clients | Déclaration ou recours à la créance inscrite au relevé | Document du Trust D.I. 36001 |
| 1er mars 2025, 16 h ET | Commencer le KYC | Plus de 390 000 créances radiées | Ordonnance D.I. 29464 ; avis D.I. 30042 du 2 avril 2025 |
| 1er juin 2025, 16 h ET | Fournir tous les renseignements KYC demandés | Plus de 47 600 créances radiées | Avis D.I. 31139 du 2 juillet 2025 |
| 30 juin 2026, 16 h ET | Dernier délai pour les créances de la 200e objection groupée du Trust | Créances hors délai radiées | Ordonnance D.I. 35557 du 11 mai 2026 ; avis D.I. 36065 du 31 juillet 2026 |
La page de statuts FTX indique les 3 mars et 2 juin 2025, jours ouvrables suivants. Tous ces délais sont de toute façon passés.
Ce que le tribunal a décidé sur le KYC tardif
Un créancier radié pour avoir manqué l’échéance de juin 2025 a demandé l’acceptation de son KYC tardif.
- Demande initiale : refus prononcé à l’audience du 24 novembre 2025.
- Réexamen : le créancier a invoqué de nouveaux éléments. Le Trust a objecté que les délais judiciaires s’appliquaient à tous.
- Ordonnance finale : le 19 août 2026, le tribunal a rejeté la demande (D.I. 36161).
Compléter le KYC maintenant ne rétablit pas une créance radiée pour dépassement du délai : l’ordonnance a rejeté la créance elle-même.
- Seule voie : une requête judiciaire, notamment au titre de l’article 502(j) du Code des faillites et de la règle 3008, permettant un réexamen pour motif valable.
- Il faut un avocat et de nouveaux faits précis ; le tribunal a jusqu’ici maintenu ses délais.
Les documents du Trust montrent aussi les motifs de refus. Sumsub indiquait aux demandeurs que les captures d’écran, photos de copies de documents et images modifiées dans un logiciel de retouche ne sont pas acceptables.
KYC rejeté : noms discordants et objection de septembre 2026
Le 1er septembre 2026, le Trust a déposé sa 203e objection groupée (D.I. 36197) visant 616 créances clients, environ 4,5 millions de dollars. Quatre groupes sont concernés :
- Échec de vérification (488) : les données KYC ne correspondaient pas aux données du titulaire initial et l’écart n’a pas été résolu. Les noms discordants relèvent de ce groupe.
- Questionnaire de sécurité échoué (116) : réponses incorrectes aux questions sur le compte.
- Origine des fonds (10) : refus de fournir les justificatifs.
- KYC retiré (2).
Les réponses étaient dues le 2 octobre 2026 ; l’audience a eu lieu le 20 octobre. Les créances visées ont été rejetées et radiées par ordonnance du 21 octobre 2026 (D.I. 36747).
Si votre KYC est rejeté mais votre créance ne figure dans aucune objection :
- Lisez le motif dans le portail.
- Répondez par le canal officiel de dépôt des documents.
- Utilisez les documents du titulaire initial. Nom, date de naissance et adresse doivent correspondre au compte FTX.
Distributions perdues : article 7.14 et règle des six mois
L’article 7.14, formulaire fiscal et autres certifications, impose à chaque titulaire de fournir ces documents sur demande avant une distribution.
- Sans réponse au premier avis sous 30 jours, FTX envoie un second avis.
- Sans réponse au second sous 60 jours, le titulaire est réputé avoir perdu son droit aux distributions.
- Les montants perdus reviennent à la masse comme actifs du plan.
- FTX applique cette règle après chaque date d’arrêté : formulaire fiscal à l’étape 7 sous 90 jours du premier avis, sinon le versement du cycle est perdu.
La règle des six mois, étape 8 : selon la FAQ du tableau de bord FTX, ne pas finaliser l’inscription au prestataire dans les six mois de la distribution peut faire perdre le droit aux distributions sur la créance. Cela dépasse la perte d’un seul versement : ne supposez pas les cycles futurs protégés.
- Pour le 31 juillet 2026, six mois correspondent environ au 31 janvier 2027. Voir l’échéance de l’étape 8.
- Si votre pays est restreint, consultez la liste des juridictions restreintes.
Que faire :
- Complétez l’étape manquante maintenant. Les étapes 7 et 8 avant la prochaine date d’arrêté sont nécessaires au paiement, mais ne rétablissent pas les droits perdus et ne garantissent pas l’inclusion. Voir notre estimation du prochain versement.
- Si vous pensez avoir respecté le délai, réunissez courriels, captures du portail et confirmation du prestataire, puis écrivez au support FTX. Le portail affiche le résultat, pas sa cause ; les erreurs peuvent être corrigées.
- N’attendez pas le remboursement d’un versement perdu si le délai a effectivement été manqué. Pour l’étape 8, demandez à FTX de confirmer les conséquences sur vos droits restants.
Qui dispose encore d’options ?
| Situation | Statut | Action | Vente possible ? |
|---|---|---|---|
| KYC validé, créance admise, étape 7 ou 8 incomplète | Paiement en attente ; droits potentiellement menacés | Terminer les étapes ; étape 8 de juillet 2026 vers le 31 janvier 2027 au plus tard | Oui, après examen des droits restants |
| KYC validé, créance admise, ancien versement perdu | Confirmer les droits restants | Terminer l’étape ; contester avec preuves ; distinguer fiscalité et étape 8 | Oui, si des droits futurs subsistent |
| KYC rejeté, créance hors objection | À risque | Fournir les documents du titulaire initial | Paxtibi peut envisager un achat avant validation ; FTX exige toujours le KYC du titulaire initial avant de payer la créance transférée |
| KYC rejeté, créance dans l’objection de septembre | Rejetée par ordonnance du 21 octobre 2026 (D.I. 36747), si elle y figure | Vérifier ordonnance et annexes ; requête judiciaire pour réintégration | Généralement non, sauf réintégration judiciaire |
| KYC non commencé en mars 2025, incomplet en juin 2025 ou délai du 30 juin 2026 manqué | Radiée | Requête judiciaire uniquement ; refus jusqu’ici du KYC tardif | Généralement non, sauf réintégration judiciaire |
| Pays restreint à l’étape 8 | Paiement différé ; règle des six mois applicable | Déménager uniquement en cas de résidence réelle, vendre ou demander un accompagnement des paiements | Oui, selon le statut et les droits restants |
Consultez comment vendre sa créance FTX et vendre une créance FTX. Vérifiez les soldes inscrits avec le calculateur FTX. Pour un versement absent, consultez la liste de vérification de l’étape 8 et la FAQ FTX.
Ce qu’il ne faut pas faire
- Ne payez personne promettant de « restaurer » une créance radiée ou de « débloquer » le KYC contre rémunération : il faut une ordonnance.
- N’envoyez vos identifiants, phrase de récupération ou pièces d’identité qu’aux canaux officiels FTX et à son prestataire KYC.
- N’utilisez pas les documents d’un tiers pour le KYC du compte. Les discordances sont le premier motif de rejet et le Trust conteste ces créances.
Notre avis
L’essentiel des pertes vient des échéances de 2025, maintenues par le tribunal dans les affaires décrites. Une créance radiée exige une ordonnance de réintégration et un conseil adapté aux faits. Pour une créance admise, l’étape 8 manquante du cycle de juillet 2026 peut menacer le droit aux distributions vers le 31 janvier 2027. Consultez le portail ce mois-ci.
Questions fréquentes
Peut-on encore compléter le KYC FTX en 2026 ?
Pour la plupart des créances, non. Le tribunal avait fixé le 1er mars 2025 pour commencer et le 1er juin 2025 pour terminer. Le dernier délai d’un groupe de créances non vérifiées est passé le 30 juin 2026. Si votre créance reste admise et FTX demande des informations, répondez par le canal officiel.
Ma créance FTX a été radiée pour KYC. Puis-je la récupérer ?
Seulement par ordonnance, et le tribunal a jusqu’ici refusé. Le 19 août 2026, il a rejeté le réexamen d’un refus de KYC tardif. Une requête de réexamen exige un avocat et de nouveaux faits précis.
Que signifie « Forfeited » dans le portail FTX ?
Le dépassement du délai du formulaire fiscal, étape 7, fait perdre un versement ; la créance subsiste. L’étape 8 est différente : FTX indique qu’une inscription au prestataire non terminée sous six mois peut faire perdre le droit aux distributions sur la créance. Vérifiez l’avis et confirmez vos droits auprès de FTX sans présumer que les versements futurs restent dus.
Pourquoi mon KYC FTX a-t-il été rejeté ?
Le motif le plus fréquent dans les documents du Trust est la discordance avec les données du titulaire initial. Les autres motifs sont un questionnaire de sécurité échoué, le refus de justifier l’origine des fonds ou des images inacceptables, notamment des captures d’écran.
Puis-je vendre une créance avec KYC échoué ou distribution perdue ?
Paxtibi peut envisager l’achat avant validation du KYC, ou d’une créance admise avec un ancien versement perdu, après examen du statut et des droits restants. L’achat ne supprime pas l’exigence FTX de validation du KYC du titulaire initial avant paiement d’une créance transférée. Paxtibi ne peut généralement pas acheter une créance radiée sans réintégration judiciaire.
Sources
- Plan FTX (D.I. 26404-1), article 7.14, signifié dans D.I. 30642 (5 juin 2025)
- Ordonnance refusant le réexamen (D.I. 36161), 19 août 2026
- Objection du Trust au réexamen (D.I. 36001), 16 juillet 2026, avec ordonnance et avis KYC
- Ordre du jour de l’audience (D.I. 36153), 19 août 2026
- 203e objection groupée aux KYC rejetés (D.I. 36197), 1er septembre 2026
- Avis de radiation (D.I. 36065), 31 juillet 2026
- FTX : FAQ du tableau de bord des distributions
- FTX : explication des statuts KYC
- DL News : plus de 2,5 milliards de dollars de créances FTX menacés pour KYC, 5 avril 2025
- Ordonnance accueillant la 203e objection (D.I. 36747), 21 octobre 2026 (copie judiciaire)
Avertissement : cet article est informatif et ne constitue pas un conseil juridique, fiscal ou financier. Paxtibi achète des créances de faillite et propose un accompagnement des paiements ; nous avons donc un intérêt commercial dans ce sujet.