
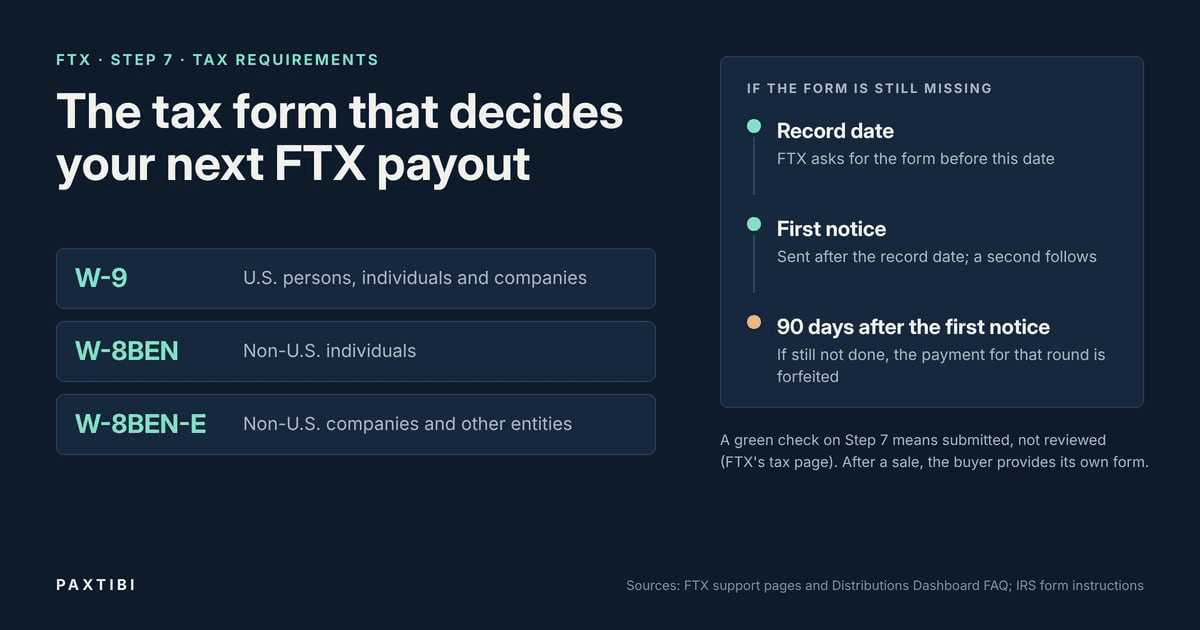
Step 7是什么
所在步骤。Step 7“Distributions – Tax Requirements”位于KYC(Step 3)之后、Step 8“Distributions: Select Agent”之前;后者用于选择付款服务商并完成开户。FTX要求先完成KYC及税表,才能在服务商处开户。
为何需要。FTX称会在分配前审核税表,以确定适用的预扣税。详细信息参见计划披露声明和Kroll FAQ。
在哪里提交。持有人只能通过门户提交。FTX支持页面对能否邮件提交的回答是“不可以”。
绿色勾选含义。税务页面说Step 7的勾选不代表税表已审核;服务商页面却说KYC和税务审核通过后显示绿色勾选。应把它视为提交证明,而非批准证明。
W-9、W-8BEN或W-8BEN-E:如何选择
| 您的情况 | 税表 |
|---|---|
| 美国税务居民个人 | W-9 |
| 非美国个人 | W-8BEN |
| 美国公司或其他美国法律实体 | W-9 |
| 非美国公司或其他实体 | W-8BEN-E |
| 代他人收款的非美国中介或税务穿透实体 | W-8IMY |
| 非美国政府、免税或类似组织 | W-8EXP |
| 所得与美国贸易或经营活动有实际关联的非美国实体 | W-8ECI |
来源:FTX“General Information on Tax Requirements”表格。FTX的美国税务居民名单首先列美国公民,但排除美国属地居民。IRS补充:美国公民即使居住国外也使用W-9;实体应使用W-8BEN-E而非W-8BEN。
如不确定自己是否属美国税务人士,或居住在美国属地,签署前请咨询税务顾问。签署须承担伪证责任。
税表为什么会被拒
FTX不公布拒绝原因清单,但付款方不能依赖不符合IRS规则的税表。以下是容易出错的规则。
选错表格。公司用W-8BEN而非W-8BEN-E;居住国外的美国公民用W-8BEN而非W-9;代他人收款者用W-8BEN而非W-8IMY。
姓名或签署人错误。W-8BEN须由款项实益拥有人签署,在FTX即持有债权并通过KYC的个人。公司使用W-8BEN-E,由获授权者签署。代理人签署时,IRS要求附上授权书或副本,并勾选签署权限栏。
地址问题。W-8BEN第3行须为永久居住地址,不得为金融机构地址、邮政信箱或仅用于收信的地址。迁往美国地址属于情况变化,需要新表。
外国税号。W-8BEN第6a行要求外国税务识别号,部分情况必须提供。IRS规定例外:所在司法辖区列于不发税号名单;如依法无需税号,可勾选6b。已有税号时提供即可避免疑问。
与付款方已有信息冲突。IRS禁止依赖重要项目缺失、与声明不一致或被付款方记录否定的税表。若姓名或国家与KYC不符,可能不被接受。
无效签名。IRS允许电子签名,但仅在签名栏键入姓名并不构成电子签名。请使用门户提供的签署流程。
W-8过期。一般有效至签署年度之后第三个日历年的最后一天。2024年签署的W-8BEN通常于2027年12月31日到期。信息变得不准确时,须在30天内提交新表。
W-8BEN第二部分的税收协定优惠申请是可选的。不确定协定是否适用时,应咨询税务顾问,不要猜测。
90天如何计算,如何找到通知日期
真正的截止节点是登记日。FTX公告要求在登记日前提交所需税表。下述90天是丧失付款的界限,并非额外宽限期。
计划规则。第7.14节要求持有人应请求在分配前提供税表。30天未满足请求,FTX发第二次请求;再过60天仍未满足,视为丧失获得分配的权利,款项归还破产财产。
FTX的执行方式。分配面板FAQ逐轮适用规则:每个登记日后,税务要求未完成的原持有人收到两次通知。首次通知后90天内未完成税表,将失去该登记日对应的分配。
查找起算日。从FTX首次通知开始,而非登记日。请在FTX账户注册邮箱及垃圾邮件中查找登记日后的税务通知。通知在登记日之后,因此期限不可能早于登记日后90天结束。
| 轮次 | 登记日 | 付款日 | 登记日后90天(最早结束时间) |
|---|---|---|---|
| 第4轮 | 2026年2月14日 | 2026年3月31日 | 2026年5月15日 |
| 第5轮 | 2026年6月16日 | 2026年7月31日 | 2026年9月14日 |
| 第6轮 | 未宣布 | 未宣布 | — |
如果FTX在2026年6月16日后向您发送首次通知,而90天后Step 7仍未完成,7月付款将丧失。请在下个登记日前修正税表。我们在付款更新页跟踪第六轮日期,并在第六轮文章提供预测。
在门户检查状态
登录claims.ftx.com并打开Step 7。绿色勾选说明已提交;FTX税务页面强调不代表已审核。
同时检查Step 3(KYC)和Step 8。只有显示“Onboarding Complete”才算Step 8完成,选择服务商并不足够。税表完成无法解决Step 8未完成的问题,参见Step 8指南。
FTX要求更正时,应立即在门户提交。不要假定更正期间停止计时。
如认为按期完成但付款显示丧失,请收集FTX邮件及带日期的门户截图,通过支持中心书面提出。
失去的是一轮付款,还是债权?
该登记日的付款。FAQ把丧失限定于对应分配。FTX要求在登记日前完成步骤以参加该轮,因此下个登记日前完成的税表可计入下一轮。
计划措辞更广。第7.14节说丧失获得分配的权利。不要认为后续轮次绝对安全,应现在完成Step 7,而非等待下一次通知。
Convenience类别。7A、7B、7C类别仅一次分配。FTX税务页面称,第二次请求后60天未满足将失去全部分配。服务商页面还依据第7.8节规定,从首次登记日2025年1月3日起算六个月。Convenience债权若仍未完成Step 7,请向FTX确认状态。
Step 8有独立且更广的规则。根据FAQ,持有人如在获认可债权对应的首次分配日后六个月内未完成服务商开户,可能失去该债权获得分配的权利。
已丧失的款项不会恢复。迟交税表或出售均不能追回。其他状态参见分配丧失与KYC失败指南。
Step 7未解决时出售债权
出售后谁提交。FTX明确规定,第三方买方须通过FTX债权买方沟通流程提供适用税表。卖方无需再填写。
买方何时获款。买方须在登记日列入官方债权登记册,且21天通知期已无异议届满。每轮转让须在该轮登记日前登记。
出售无法解决什么。已经丧失的轮次仍然丧失。如KYC(Step 3)从未通过,请先阅读KYC失败文章。
实际意义。KYC通过、债权获认可时,Step 7未完成不妨碍出售。买方评估未来轮次并提供自己的税表。
Paxtibi的做法。我们用自有资金直接购买,包括Step 7或Step 8未完成的债权,先核对已支付和已丧失的轮次,24小时内提供书面报价。参见如何出售FTX债权及如何核查买方。
巴哈马债权。FTX Digital Markets清算由清算人运行独立流程,包括独立税务阶段。参见巴哈马债权指南。
不要做什么
不要通过邮件向FTX或联系您的人发送税表或税号。持有人仅通过门户提交。
没有随表附上的授权书,不要让他人代签。
不要猜测税收协定优惠来降低预扣税。签署须承担伪证责任。
不要付费“解锁”Step 7。门户操作免费。
我们的看法
Step 7看似文书,却决定下一笔付款能否到账。现在检查,不要等第六轮登记日公布:表格正确、姓名和国家与KYC一致、W-8仍有效、Step 8显示“Onboarding Complete”。如不愿管理这些文件,出售后由买方承担税表提交。
常见问题
FTX门户的Step 7是什么?
Step 7即“Distributions – Tax Requirements”,用于提交美国税表。美国个人和公司用W-9,其他个人或公司分别用W-8BEN或W-8BEN-E。FTX在分配前审核。
FTX债权应使用W-9还是W-8BEN?
美国公民即使居住国外、美国居民和美国公司使用W-9。非美国个人用W-8BEN,非美国公司用W-8BEN-E。税务身份不确定时,签署前咨询顾问。
Step 7有绿色勾选,税表已批准吗?
不一定。FTX税务页面说这代表已提交,不代表已审核。审核在分配前进行。
错过FTX税表期限会怎样?
FTX要求在登记日前提交。根据FAQ,未完成的原持有人在登记日后收到两次通知;首次通知后90天内未完成,将永久失去该登记日的分配。
迟交税表能追回已丧失的FTX付款吗?
不能。若在下一登记日前完成,可适用于后续轮次,但已丧失款项归还破产财产。
出售FTX债权后谁提交税表?
买方。FTX说明,客户债权出售给第三方后,由买方通过FTX买方流程提供税表。出售前已丧失的轮次仍然丧失。
来源
- FTX, General Information on Tax Requirements
- FTX, General Information on Distribution Service Providers
- FTX, Distributions Dashboard FAQs
- FTX plan, section 7.14, as quoted in Kroll's affidavit of service (D.I. 30642, 5 June 2025)
- FTX, "FTX Sets Next Distribution Date and Amends Proposed Disputed Claims Reserve Reduction", 26 May 2026
- FTX, fifth distribution announcement, 17 July 2026 (republished)
- CoinDesk, FTX sets the 31 March 2026 payout for holders on record as of 14 February, 14 January 2026
- IRS, Instructions for Form W-8BEN (Rev. October 2021)
- IRS, Instructions for the Requester of Forms W-8BEN, W-8BEN-E, W-8ECI, W-8EXP and W-8IMY (Rev. June 2022)
- IRS, Instructions for the Requester of Form W-9 (Rev. March 2024)
- Paxtibi, FTX payment update
免责声明:本文仅供参考,不构成法律、税务或财务建议。Paxtibi收购破产债权并提供收款协助服务,因此对本话题存在商业利益。