
集体诉讼代理律师向法院提出了什么请求?
2026年10月30日提交的一份申请包含三项请求:
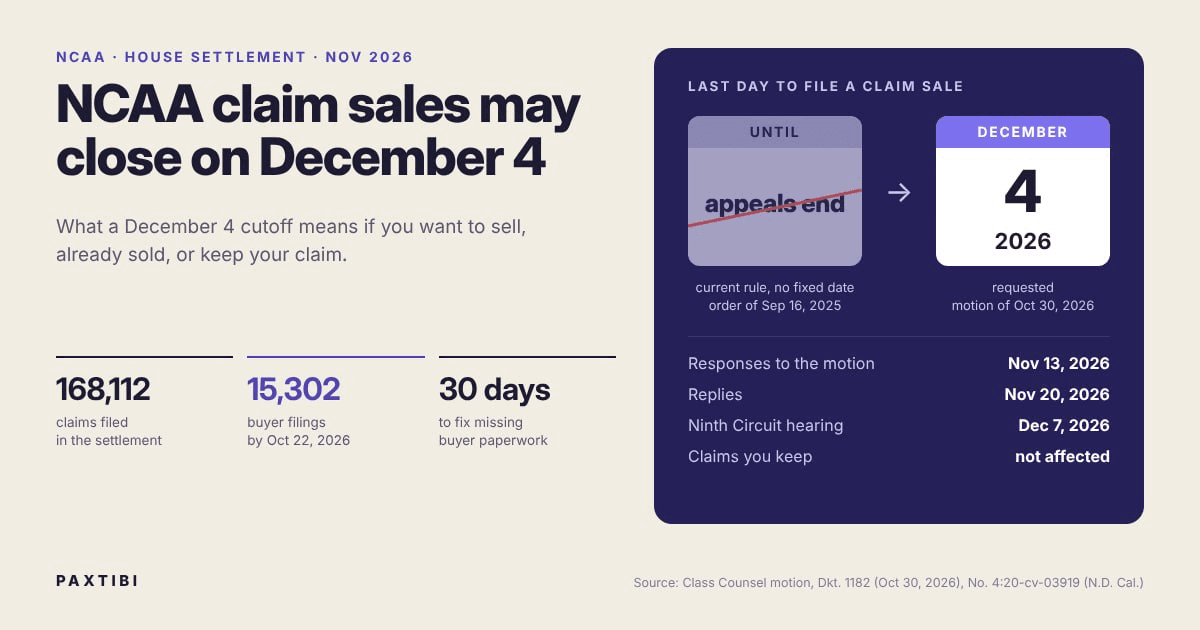
- 截止期限。买方可在2026年12月4日前提交文件,使管理人向买方而非运动员付款。
- 审查方案。规定管理人如何接受、要求补正或拒绝买方文件,包括两名买方声称拥有同一债权的情况,详见下表。
- 用利息支付管理费用。截至2026年9月30日,管理费用已达2,732,471.04美元,和解预留金额为300万美元,代理律师预计费用会超出预算。因此请求使用托管资金产生的利息支付费用,避免减少运动员的预计付款。
法院尚未裁定。根据案卷日程,答辩于2026年11月13日到期,回复于11月20日到期。未安排听证,因此法院可能仅凭书面材料作出决定。如获批准,期限将公布在和解网站上。
为什么是12月4日?
- 2025年的规则。自2025年9月16日起,和解基金仅在运动员彻底出售债权且交易在上诉结束前完成时,才直接向买方付款。上诉结束尚无确定日期。
- 上诉听证。第九巡回上诉法院将于2026年12月7日举行听证,12月4日是此前最后一个工作日。听证后可能随时裁决。
- 集中审查。固定日期可让管理人一次性审查全部买方文件,而不是在上诉结束前反复审查。
- 税务。2025年的规则旨在保护运动员免受税务问题影响,依据是美国国税局关于上诉期间出售债权的裁定。
- 代理律师认为时间充足。固定日期有利于双方;鉴于通知宣传及漫长的上诉过程,有意出售的运动员已有充足时间。
| 日期 | 事件 | 来源 |
|---|---|---|
| 2025年6月6日 | 法院批准 House 和解 | Dkt. 979 |
| 2025年9月16日 | 买方命令:税务警示、仅限彻底出售、成交后15天内通知 | Dkt. 1047 |
| 2025年10月1日 | 债权申报截止日 | Dkt. 1022 |
| 2025年10月10日 | Verita 开放买方申报门户 | Dkt. 1182-1 |
| 2026年10月2日及23日 | 就约10,000项债权发出补充信息通知 | Dkt. 1182 |
| 2026年10月30日 | 代理律师申请12月4日截止期限 | Dkt. 1182 |
| 2026年11月13日 | 申请答辩截止日 | 案卷 |
| 2026年11月20日 | 回复截止日 | 案卷 |
| 2026年12月4日 | 请求设定的买方申报最后一天 | Dkt. 1182-2 |
| 2026年12月7日 | 第九巡回上诉法院举行上诉听证 | Dkt. 1182 |
这一期限对您意味着什么
以下截止期限及审查方案仅在法院批准后适用,目前尚不是新命令。
| 您的情况 | 有何变化 | 应采取的措施 |
|---|---|---|
| 已申报并准备保留债权 | 无变化,付款仍须等待上诉结束 | 回复 Verita 的通知。了解何时可能开始付款 |
| 想出售债权 | 按提案须在12月4日前完成出售并由买方向 Verita 申报 | 尽早开始。Paxtibi 接收新资料至2026年11月30日,受州别限制 |
| 已出售债权 | Verita 将审查买方文件,缺件者获通知及30天补正期 | 买方索取 W-9、身份证件或签名时及时提供 |
| 买方申报被拒绝 | 债权有效时,Verita 在分配时向您付款 | 与买方的合同仍有效;请阅读合同或咨询律师 |
| 与两名买方签约 | 在买方书面达成一致或法院确定归属前不付款 | 通知两名买方并寻求法律意见 |
| 以债权取得贷款或预付款 | Verita 不向该公司付款,而是向您付款 | 您可能仍按合同欠该公司款项 |
| 有人提议在12月4日后收购 | 若法院批准提案,基金不会向该买方付款 | 谨慎对待此类报价 |
Verita 将如何审查出售交易
买方一直很活跃,其中两家称已收购约7亿美元债权。截至10月22日,Verita 已花费约1,800小时初审买方文件。收到文件不等于批准。
| 买方文件的问题 | 拟议方案的处理方式 |
|---|---|
| 缺少或未签署出售凭证,或不能确定是否为彻底出售 | 通知,30天内补正 |
| 买方或卖方 W-9 缺失、未签署或税号无效 | 通知,30天内补正 |
| 缺少您的政府签发照片身份证件 | 通知,30天内补正 |
| 买方税务赔偿承诺缺失或未签署 | 通知,30天内补正 |
| 交易是贷款或预付款,而非彻底出售 | 拒绝 |
| 2025年9月16日后出售却没有已签署的税务警示 | 拒绝,事后补签不能补救 |
| 问题在30天内未补正 | 拒绝 |
| 两名或更多买方申报同一债权 | 在买方签署协议或提供法院归属裁定前不付款;仅向其中一方付款 |
- 按提案,2025年9月16日前完成的出售无须税务警示即可接受,因为当时尚无该要求。
- 如果申报被拒绝,Verita 改向您付款。管理人不能决定您是否欠买方款项,因此合同可能要求您在十年和解付款期内逐次转交款项,并可能产生税务后果。
买方须提交什么,以及需要您提供什么
Verita 买方门户自2025年10月10日开放,每项债权提交一份申报。所需文件为:
- 买方的 W-9。
- 您的 W-9。
- 您的政府签发照片身份证件。
- 已签署的出售凭证。
- 您签署的法院税务警示。
- 买方签署的赔偿承诺。
买方进入门户需要您的 Claim ID 和 PIN。Verita 仅向运动员提供这些信息,因此买方须向您获取。您可以在评估阶段向潜在买方提供,无须等到签署后。2025年命令还要求买方在成交后15天内向基金报告出售。
法院税务警示应出现两次:买方首次营销信息中,以及签约文件中。警示说明某些交易结构可能让您就全额和解款缴纳所得税,甚至超过实际收到的价款。彻底出售则可能按出售所得计税。参阅如何核查债权买方及买方核验指南。
先核查您自己的债权
- 信息缺失。2026年10月2日及23日,Verita 针对 House 和 Hubbard 中约10,000项债权发出通知,例如缺少学校或就读年份。运动员有30天补正;和解网站将10月2日通知的截止日列为2026年11月2日。未补正者将被拒绝,被拒绝的债权既不能获付也不能出售。
- W-9。Verita 也要求部分运动员在付款前提交 W-9。
- 重复及拒绝。Verita 发现约37,000份重复申报表。222项债权将因申报人未就读一级联赛学校或参赛时间不在集体诉讼涵盖期间内而被拒绝。
- 估算可能变化。补正后,Verita 将依据最终有效债权数量重新计算所有预计金额。
- 核查方式:使用 Claim ID 和 PIN,或 NCAA Eligibility Center ID 登录。参阅如何查找 Claim ID 和 PIN。
想在12月4日前出售时
- 先补正自己的债权。检查邮件中的 Verita 通知并回复。
- 准备 Claim ID、PIN、NCAA Eligibility Center ID、照片身份证件及 W-9。
- 获取不止一份书面报价,比较价格与资金今天对您的价值。
- 确认税务警示出现两次,询问交易结构并征求税务意见。
- 确认交易是彻底出售,而非贷款或预付款。
- 询问买方是否能收购您所在州居民的债权。有些州限制在最终法院命令前出售债权。Paxtibi 不收购 California、Georgia、Kentucky、Maine、Mississippi、Missouri、Nebraska、Nevada、Ohio、Oklahoma、Utah、Vermont 或 West Virginia 居民持有的 NCAA 和解债权。
- 请买方书面确认在拟议12月4日期限前向 Verita 申报的日期。
- 只与一名买方签约。二次出售会冻结该债权付款。
Paxtibi 使用自有资金直接收购,并在一个工作日内回复报价。为 KYC、合同、付款及向 Verita 申报留出时间,请在2026年11月30日前发送债权资料。申请报价。
12月4日之后会怎样
- 若法院批准,将不再接受新的转让。未出售债权的款项仍支付给运动员。
- 按提案,Verita 将集中审查申报,并通知买方补充缺失材料。
- 12月7日,第九巡回上诉法院举行上诉听证;据和解网站,地点为旧金山。此后可能随时裁决,之后仍有复审及向最高法院申请审查的期限。
- 付款尚无日期。我们估计最早为2028年,2029年也有可能。参阅时间估算方法。
- 如果法院另定日期,应以该日期及命令条款为准。如果不设固定截止日且维持2025年规则,出售必须在上诉结束前完成。我们会更新本文。
- 如法院设定截止期限,请谨慎对待期限后仍声称能够收购并从基金获得付款的人。
我们的看法
对保留债权的运动员而言,这项申请属于管理安排。付款仍须等待上诉;用利息支付费用的提议不会减少预计付款。
对一直推迟出售的人而言,提案若获批准就会形成明确终点。文件办理需要数日,实际启动时间应为11月下旬而非12月4日。已出售的人应确保买方文件完整;即便申报被拒绝,合同仍可能要求您向买方付款。
常见问题
2026年12月4日的 NCAA 和解期限是什么?
这是集体诉讼代理律师请求法院设定的最后日期,供买方提交将 House v. NCAA 债权付款转至买方的文件。申请于2026年10月30日提交,法院尚未裁定;答辩截止日为2026年11月13日,回复截止日为11月20日。
如果我保留债权,这一期限会影响我吗?
不会。它仅涉及出售给买方的债权。运动员付款仍须等待上诉,第九巡回上诉法院将于2026年12月7日举行听证。请回复 Verita 的补充信息通知,否则债权可能被拒绝。
我还能出售 House v. NCAA 债权吗?
可以,但须符合资格要求及法院设定的期限。按提案,须在2026年12月4日前完成出售并由买方向 Verita 申报。办理文件需要几天,应尽早开始。Paxtibi 接收新债权资料至2026年11月30日,受州别限制。
买方文件不完整会怎样?
按拟议方案,Verita 将通知买方在30天内补正。未补正则拒绝转让,债权有效时在分配时向您付款。您与买方的合同仍然有效。
如果两家公司都说购买了我的债权呢?
按拟议方案,Verita 会通知双方,并在买方签署收款归属协议或提供法院归属裁定前暂停付款。最终仅向其中一方付款。
来源
- 原告关于第三方收购及其他和解管理事项的申请,2026年10月30日(Dkt. 1182)
- 和解管理人 Verita 的声明,2026年10月26日(Dkt. 1182-1)
- 拟议命令(Dkt. 1182-2)
- 关于第三方债权收购服务的法院命令,2025年9月16日(Dkt. 1047)
- In re College Athlete NIL Litigation 案卷,案号4:20-cv-03919(加州北区)
- 和解网站:House 常见问题
本文仅供参考,不构成法律、税务或财务建议。Paxtibi 收购和解及破产债权,因此在这一主题上具有商业利益。